A LAS ENTIDADES FINANCIERAS,
A LAS CÁMARAS ELECTRÓNICAS DE COMPENSACIÓN,
A LAS EMPRESAS ADMINISTRADORAS DE REDES DE CAJEROS AUTOMÁTICOS,
A LOS PROVEEDORES DE SERVICIOS DE PAGO,
A LOS PROVEEDORES DE SERVICIOS DE PAGO QUE OFRECEN CUENTAS DE PAGO,
A LAS INFRAESTRUCTURAS DEL MERCADO FINANCIERO:
Ref.: Circular
SINAP 1-154: Sistema Nacional de Pagos – Transferencias. Sistema Nacional de Pagos – Transferencias – normas complementarias. Actualizaciones. Nos dirigimos a Uds. a fin de hacerles llegar las hojas que, en reemplazo de las oportunamente provistas, corresponde incorporar en las normas sobre “Sistema Nacional de Pagos –
Transferencias” y “Sistema Nacional de Pagos – Transferencias – normas complementarias” en
función de lo dispuesto por las resoluciones dadas a conocer a través de las Comunicaciones “A”
7409 y “C” 91493.
CONDONACIÓN DE DEUDAS PARA ENTIDADES Y ORGANIZACIONES SIN FINES DE LUCRO; MICRO Y PEQUEÑAS EMPRESAS Y “PEQUEÑOS CONTRIBUYENTES” CON DEUDAS INFERIORES A PESOS CIEN MIL ($ 100.000.-).
A – PLAZO ESPECIAL PARA LA SOLICITUD DEL BENEFICIO
ARTÍCULO 1°.- Los contribuyentes y responsables de los tributos cuya aplicación, percepción y fiscalización se encuentren a cargo de esta Administración Federal de Ingresos Públicos, que revistan las condiciones previstas en el artículo 1° del Título I de la Ley N° 27.653, podrán realizar la solicitud del beneficio de condonación de deudas tributarias, aduaneras y de la seguridad social -incluidos los intereses resarcitorios y/o punitorios, multas y demás sanciones- hasta el 18 de abril de 2022, inclusive, en las condiciones previstas en el Título I de la Resolución General N° 5.101 y su modificatoria.
B – ACREDITACIÓN DE LAS ENTIDADES CIVILES SIN FINES DE LUCRO
ARTÍCULO 2°.- El deber de información y la presentación de la documentación correspondiente a las entidades civiles sin fines de lucro a que se refiere el inciso j) del artículo 4° de la Resolución General N° 5.101 y su modificatoria, podrán cumplirse -en las condiciones previstas en dicho inciso- hasta el 8 de abril de 2022, inclusive.
Proyecto DIDI, impulsado por ONG Bitcoin Argentina y BID Lab, junto a la Asociación Cultural para el Desarrollo Integral (ACDI), Fundación Pronorte y El Futuro Está en el Monte, anunciaron la implementación de un sistema de identidad basado en la tecnología blockchain que buscará mejorar el acceso a servicios financieros y las condiciones de producción a trabajadores apicolas de distintas zonas rurales de la provincia argentina.
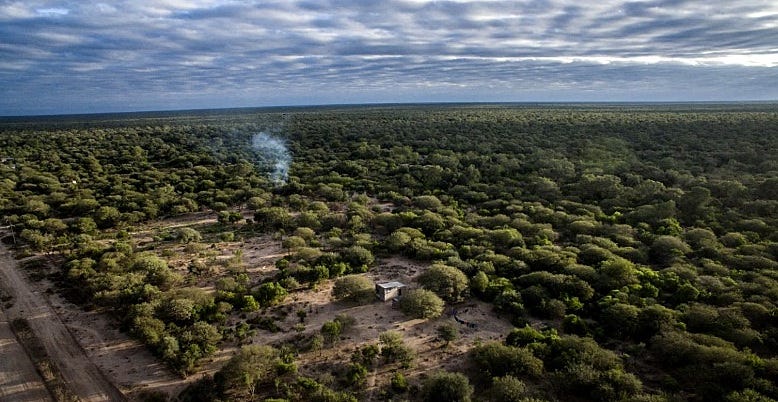
Imagen aérea del Gran Chaco argentina. Fuente: ACDI
Proyecto DIDI, un programa de promoción de la identidad digital autos-soberana sobre blockchain con impacto social, junto a la Asociación Cultural para el Desarrollo Integral (ACDI), Fundación Pronorte y El Futuro Está en el Monte, presentaron hoy el desarrollo de un modelo de identidad para productores apícolas de Santiago del Estero que tendrá como objetivo mejorar el acceso al financiamiento y su adaptación a los efectos del cambio climático. El sistema a implementar buscará dar cuenta, a través de certificados y credenciales asociadas a la identidad, las acciones que los emprendimientos rurales realizan para reducir la vulnerabilidad climática de sus producciones.
“El clima en la región del Gran Chaco argentino, donde se ubica este proyecto, es sumamente hostil y afecta, en general, a los productores rurales al momento de buscar acceder a distintas fuentes de financiamiento. A partir de una convocatoria que lanzamos desde Proyecto DIDI el año pasado, y en base a un modelo que implementamos junto a emprendedores del Área Metropolitana de Buenos Aires, se presentó la posibilidad de trabajar en un modelo de identidad que permita a los trabajadores de la tierra generar y administrar credenciales que verifiquen las acciones que realizaron sobre sus producciones para hacerlas más sustentables”, aseguró Javier Madariaga, coordinador general de Proyecto DIDI y director ejecutivo de ONG Bitcoin Argentina.
El proyecto iniciará la primera etapa de implementación con campesinos y pequeños productores apícolas que habitan el monte nativo de Santiago del Estero e integran la Cooperativa COOPSOL, que tiene más de treinta años de experiencia en la actividad y cuenta con distintas herramientas para mejorar el desarrollo y la sustentabilidad de sus socios. Asimismo, participarán en esta instancia equipos técnicos de la iniciativa Gran Chaco PROADAPT, que colaborarán con el aporte de datos y soluciones tecnológicas relacionadas con la capacidad adaptativa y la resiliencia climática de la producción apícola de la región.
“Las condiciones climáticas, en la zona donde comenzaremos el programa piloto, tienen una incidencia muy grande en los resultados económicos de las producciones agrícolas. Esto tiene consecuencias en la capacidad de los productores y productoras para hacer frente a compromisos asumidos, por ejemplo, ante un préstamo. Con el desarrollo de este proyecto, buscamos una solución tecnológica que permita registrar los avances y las medidas que se implementan para mejorar la resiliencia climática y la sustentabilidad de los emprendimientos rurales, y conformar una “calificación de riesgo climático” que pueda ser presentada a instituciones financieras y aseguradoras de riesgo climático, con las cuales ya estamos dialogando”, detalla Stephanie Lelaurin, Blockchain and Financial Empowerment de ACDI.
El programa utilizará la aplicación móvil ai·di, creada por Proyecto DIDI en conjunto con ONG Bitcoin Argentina (Asociación Civil DECODES) y BID Lab. Esta app, que funciona como un portadocumentos digital que permite almacenar credenciales vinculadas a datos económicos, cívicos y sociales, es empleada hoy en día por personas no bancarizadas y emprendedores de barrios populares del Área Metropolitana de Buenos Aires, en especial en el barrio Padre Carlos Mugica, permitiendo la construcción de una reputación e historial crediticio. Además, gracias a la utilización de la tecnología blockchain, el modelo garantiza una administración segura y privada de la información de los usuarios.
ai·di, la app de identidad digital para la inclusión de Proyecto DIDI
“Además de este proyecto con ACDI, tenemos en marcha otros en distintos puntos del país, como Buenos Aires, Misiones y Mar del Plata. La identidad digital auto-soberana sobre blockchain, sobre el cual se basa este modelo, es una propuesta sumamente innovadora no solo por la privacidad y seguridad que ofrece para las personas, sino también por la reducción significativa de los costos de transacción y de verificación de la información, que son algunos de los factores que generan actualmente importantes barreras en el acceso a bienes y servicios de calidad”, concluyó Madariaga.
A LAS ENTIDADES FINANCIERAS:
Ref.: Circular
OPRAC 1-1137: Línea de financiamiento para la inversión productiva de MiPyME. Actualización. Nos dirigimos a Uds. para hacerles llegar las hojas que, en reemplazo de las oportunamente provistas, corresponde incorporar en las normas de la referencia en función de las disposiciones difundidas mediante la Comunicación “A” 7475.
ARTÍCULO 1°.- Extender hasta el 30 de junio de 2022, inclusive, la eximición de la obligación de registrar los datos biométricos por parte de los contribuyentes y responsables ante las dependencias de este Organismo, conforme a lo establecido en la Resolución General N° 4.699, sus modificatorias y complementarias.
ARTÍCULO 1°.- Modificar la Resolución General N° 4.010 y su modificatoria, en la forma que se indica seguidamente:
Sustituir los incisos b) y c) del artículo 22, por los siguientes:
“b) Falta de presentación de TRES (3) declaraciones juradas mensuales del impuesto al valor agregado correspondientes a los últimos DOCE (12) períodos fiscales vencidos.
c) Incumplimiento del pago del gravamen en TRES (3) períodos fiscales correspondientes a los últimos DOCE (12) períodos fiscales vencidos.”.
Sustituir el inciso b) del artículo 30, por el siguiente:
“b) Falta de presentación de TRES (3) declaraciones juradas mensuales del impuesto al valor agregado correspondientes a los últimos DOCE (12) períodos fiscales vencidos.”.
ARTÍCULO 1°.- Extender hasta el 31 de mayo de 2022, inclusive, la suspensión de la aplicación de la condición establecida en el segundo párrafo del inciso b) del artículo 11 de la Resolución General N° 4.268, sus modificatorias y complementarias, con los alcances previstos en el artículo 1° de la Resolución General N° 4.992, su modificatoria y su complementaria.
ARTÍCULO 2°.- Sustituir en los cuadros referidos a “CANTIDAD DE PLANES, CUOTAS Y TASA DE INTERÉS DE FINANCIACIÓN” del Anexo II de la Resolución General N° 4.268, sus modificatorias y complementarias, la expresión “VIGENCIA TRANSITORIA DESDE EL 20/08/2019 AL 31/03/2022”, por la expresión “VIGENCIA TRANSITORIA DESDE EL 20/08/2019 AL 31/05/2022”.
ARTÍCULO 1º.- Extender hasta el 31 de mayo de 2022, inclusive, el plazo fijado en el artículo 1° de la Resolución General N° 4.959 y sus complementarias, para que los sujetos comprendidos en el régimen de facilidades de pago establecido por la Resolución General N° 4.057, sus modificatorias y complementarias, regularicen sus obligaciones del impuesto a las ganancias y del impuesto sobre los bienes personales, en hasta TRES (3) cuotas, con un pago a cuenta del VEINTICINCO POR CIENTO (25%) y a la tasa de financiamiento prevista en esta última norma, sin considerar la categoría del “Sistema de Perfil de Riesgo (SIPER)” en la que dichos sujetos se encuentren incluidos -siempre que se trate de las Categorías A, B, C o D-.
En qué consiste el fondo que se crea para pagarle al Fondo, quiénes se verían alcanzados y qué beneficios tendrán los “colaboradores”.
El boque de senadores del Frente de Todos presentó un proyecto que busca colaborar en la “generación de condiciones financieras favorables para la cancelación de la deuda con el Fondo Monetario Internacional (FMI)”. ¿De qué manera? A partir de la creación de un “Fondo Nacional para la cancelación de la deuda con el FMI“.
La iniciativa, que se presento en las últimas horas, apunta a gravar con un “aporte especial de emergencia” a quienes tengan bienes en el exterior “fugados” y que no se encuentren declarados ante el fisco.
En resumen, el proyecto establece que los evasores deberan abonar el Aporte Especial para el Fondo Nacional creado en dolares. Esos fondos seran transferidos para el pago del prestamo con el FMI.
Asismismo, los evasores deberán hacerse cargo del resto de los impuestos evadidos.
Puntos salientes
Sólo hacen el aporte quienes tengan bienes en el exterior, estén evadiendo impuestos o lavando dinero.
Los alcanzados por este aporte deberán realizar unaporte del 20% de sus bienes no declarados, que deberá ser abonado en dólares.
En caso de declarar los bienes seis meses después de entrada en vigencia la ley la alícuota subirá al 35%.
Quienes no se allanen al pago del aporte pueden tener una pena en prisión, como lo estipula la ley vigente.
Alcanza a quienes hayan hecho un cambio de residencia fiscal a otro país “cuando el verdadero centro vital de intereses continúe siendo la República Argentina.”
El fondo para pagarle al Fondo
El fondo tendra vigencia, al menos, hasta la cancelacion total de la deuda con el FMI. El Poder Ejecutivo Nacional podra prorrogar esos plazos si lo considera conveniente.
Uno de los impulsores de la ley es José Mayans, jefe del bloque oficialista.
7. Seria administrado por el Ministerio de Economia de la Nacion y supervisado por la Comision Bicameral Permanente de Seguimiento y Control de la Gestion de Contratacion y de Pago de la Deuda Exterior de la Nacion, del Congreso.
Deberia constituirse en moneda extranjera.
Figura de colaborador
Propone usar la figura del “colaborador“, que se aplicará a quienes faciliten el hallazgo de bienes no declarados.
Podrán colaborar personas físicas y entidades bancarias, que serán liberadas de cualquier acuerdo de confidencialidad con el evasor.
A LAS ENTIDADES FINANCIERAS: Ref.: Circular RUNOR 1-1725: Régimen Informativo Plan de Negocios y Proyec- ciones. Periodo 2022/2023. ___________________________________________________________________________ Nos dirigimos a Uds. en relación con el Régimen Informativo de referencia, para hacer- les llegar en anexo las hojas que corresponden reemplazar en el texto ordenado de la Sección 35. de “Presentación de Informaciones al Banco Central”. En tal sentido, se destacan los siguientes cambios: Apartado II–Proyecciones Cuadro D4 – Incorporación de la partida 000510 Ampliación del límite para la posición de conta- do. – Aclaraciones al pie del diseño. Apartados II–Proyecciones y IV – Pruebas de estrés: Cuadro A1 – Incorporación de las partidas 950000/ 955000 Total cartera comercial asimilable a consumo – Adecuación de la denominación de las partidas 920000 y 925000